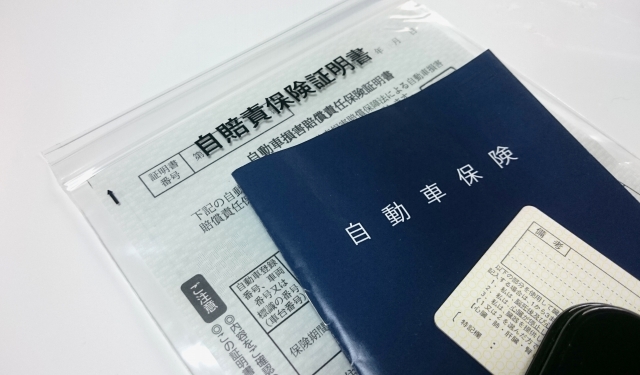
自賠責保険は、すべての車両に加入が義務付けられていて(強制保険)、加入せずに車を運転することは法律により禁止されています。
自賠責保険の有効期間が切れている場合には、1年以下の懲役または50万円以下の罰金に加え、免許停止処分となるので注意が必要です。
また、自賠責の証明書を車に積んでいないと、それだけで30万円以下の罰金が科せられますので注意が必要です。
それでは、もし自賠責保険に未加入で任意保険のみに加入している運転手が人身事故を起こしてしまったとき、被害者にはどのような補償がされるのでしょうか。
また、加害者は保険を使うことができるのでしょうか。
自賠責保険の補償範囲
自賠責保険の補償内容と支払限度額
まずは自賠責保険の補償範囲について解説します。
自賠責保険の保険金支払い最高額は被害者1名について死亡、後遺障害3,000万円(常時介護の時は4,000万円)、傷害120万円と決められています。
後遺障害には程度に応じた1級から14級までの等級が定められていて、障害に応じた保険金が支払われる仕組みになっています。
また、自賠責保険は「対人」のみに対応していて、「対物」は補償の対象外です。
| 自賠責保険の補償内容 | 支払い限度額(被害者1名あたり) |
|---|---|
| 傷害による損害、治療関係費、文書料、休業損害、慰謝料 | 最高120万円 |
| 後遺障害による損害、逸失利益、慰謝料 等 | 後遺障害の程度により第1級 最高3,000万円~第14級 最高75万円 ただし神経系統・精神・胸腹部臓器に著しい障害を残して常時介護が必要な場合は最高4,000万円(随時介護の場合は最高3,000万円) |
| 死亡による損害、葬儀費、逸失利益、慰謝料(本人および遺族) | 最高3,000万円 |
| 死亡するまでの傷害による損害、治療関係費、文書料、休業損害、慰謝料 | 最高120万円 |
自賠責保険の保険料
| 60カ月 | 48カ月 | 36カ月 | 24カ月 | |
|---|---|---|---|---|
| 自家用乗用自動車 | - | - | 39,120円 | 27,840円 |
| 軽自動車 | - | - | 36,920円 | 26,370円 |
| 軽二輪 (125ccを超え250cc以下) |
28,060円 | 23,560円 | 18,970円 | 14,290円 |
| 原動機付自転車 (125cc以下) |
17,330円 | 14,890円 | 12,410円 | 9,870円 |
※平成25年4月1日以降始期の契約で、離島以外の地域(沖縄県を除く)に適用する保険料(共済掛金)
自賠責保険に未加入でも任意保険は支払われるが・・・
自賠責保険に未加入でも被害者に任意保険から一旦は保険金が支払われる
では、もし自賠責保険に未加入で任意保険のみに加入していた場合、人身事故を起こしたときの保険金の支払いはどのようなものになるのでしょうか。
被害者救済の意図から、まずは被害者に対して加入している任意保険から該当する保険金が支払われます。
例)人身事故で被害者が死亡して1億円の損害賠償の請求がされた場合
自賠責保険(死亡保険金額3000万円)は未加入なので、任意保険の対人賠償などから1億円が被害者遺族に支払われる。
では、自賠責保険との兼ね合いはどうなるのでしょうか?
自賠責保険未加入の加害者に自賠責保険の高額な保険金分が請求される
加害者が自賠責保険に未加入な場合、まずは任意保険から一旦被害者に保険金が支払われます。
しかし、ここからが問題です。
通常であれば、自賠責保険から支払われるはずだった被害者に対する3000万円の保険金を、本来であったら1億円のうちの7000万円だけを支払えば良かった任意保険の保険会社が「肩代わり」している状態ですので、肩代わりした3000万円を事故の加害者に請求することになります。
3000万円もの高額な請求を保険会社からされることになりますので、加害者本人だけでなく、家族や親せきなどを巻き込んだ金銭トラブルに発展する可能性も少なくありません。
そして、自賠責保険に未加入であるので法律的にも罰せられますので、さらに経済的制裁と社会的制裁が加わります。
まとめ
自賠責保険は強制保険ですので加入が大前提です。
もし加入していなかったり、車に積んでいなかった場合は厳しい罰則もあります。
そして人身事故を起こしてしまったとき、一旦は任意保険から保険金が被害者に支払われますが、自賠責保険の高額な保険金額分は後で保険会社から求償されますので、必ず自賠責保険に加入するようにしましょう。